汽车把建筑物撞了保险公司赔吗
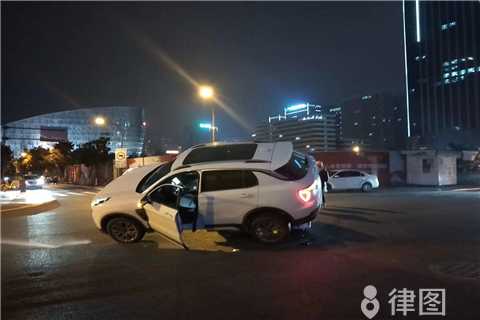
开车在路上,谁也不敢保证百分百不出意外。有时候一个不小心,汽车就可能撞上路边的建筑物,这时候车主心里肯定犯嘀咕,自己买了保险,保险公司到底会不会赔偿呢?毕竟建筑物被撞坏,维修或者赔偿的费用可能不是个小数目,要是保险公司不赔,车主自己可就压力山大了。接下来咱们就好好分析分析这个问题。
一、判断事故责任归属
要确定保险公司赔不赔,首先得明确事故责任。如果是车主的全责,比如车主开车时走神、超速、酒驾等原因导致撞上建筑物,那车主就需要对建筑物的损坏负责。要是双方都有责任,就按照责任比例来承担赔偿。比如,建筑物本身设置不合理,存在一定安全隐患,而车主也有操作不当的情况,双方可能都要承担部分责任。像车主在夜间开车,由于路边建筑物的警示标识不明显,车主没注意撞了上去,这种情况下建筑物管理方可能也有一定责任。
二、查看保险险种覆盖情况
不同的车险险种,保障范围不一样。如果车主买了交强险,交强险可以在一定限额内对第三方的财产损失进行赔偿。不过交强险的赔偿额度有限,要是建筑物损坏比较严重,交强险可能不够赔。商业险中的第三者责任险就能发挥更大作用了,它可以在交强险赔偿之后,对超出的部分进行赔偿。比如撞坏了一个价值较高的雕塑,交强险赔完后还有缺口,第三者责任险就能接着赔。另外,车损险是赔自己车辆损失的,如果车辆在撞建筑物过程中也有损坏,车损险可以对车辆维修费用进行赔偿。
三、及时报案与现场处理
一旦发生汽车撞建筑物的事故,车主得第一时间向保险公司报案。报案时间一般要求在事故发生后的24小时或者48小时内,具体看保险合同约定。报案时要提供准确的事故信息,比如事故发生的时间、地点、经过等。同时,要保护好事故现场,等待保险公司的勘查人员来。勘查人员会对现场进行拍照、记录,收集相关证据,这对后续的理赔很关键。要是车主擅自破坏现场,可能会影响保险公司对事故的判断,进而影响理赔。
四、准备理赔材料
理赔时需要准备一系列材料,通常包括保险单、行驶证、驾驶证、事故责任认定书、建筑物损坏的评估报告、维修发票等。这些材料是保险公司审核理赔的依据,一定要准备齐全。比如,建筑物损坏的评估报告要找专业的评估机构出具,维修发票要正规有效。
汽车撞了建筑物,保险公司是否赔偿要综合多方面因素判断。后续可能还会遇到保险公司对理赔金额有异议,或者理赔流程不顺利等问题。要是遇到这些麻烦,自己处理起来可能会很头疼。这时候不妨到律图咨询专业律师,律图平台上的律师都有合法的执业资质,不会做虚假承诺,能根据你的具体情况,帮你解决理赔过程中遇到的各种问题,让你在处理这类事故时更有保障。
更多#交通事故相关法律知识
交通事故专业问答普法
全部-
2026-06-09 13:57:00 次阅读
-
2026-06-09 13:48:00 次阅读
-
2026-06-09 13:21:00 次阅读
-
2026-06-09 12:15:00 次阅读
-
2026-06-09 12:06:00 次阅读
-
2026-06-09 11:39:00 次阅读
-
2026-06-09 09:39:00 次阅读
-
2026-06-09 09:21:00 次阅读
更多#交通保险索赔相关
-
417次阅读
-
2026-06-09 次阅读
-
文章 酒驾被撞要承担怎样的责任2026.02.25 1630次阅读
-
387次阅读
-
图文 国家对专利侵权如何解决2026-06-09 次阅读
-
文章 酒驾被撞要承担怎样的责任2026.02.25 1630次阅读
-
349次阅读
-
图文 发明专利审查流程要多久2026-06-08 次阅读
-
文章 酒驾被撞要承担怎样的责任2026.02.25 1630次阅读
-
咨询 产品发明专利保护哪些303次阅读
交通保险索赔最新文章
-
1967次阅读2026.10.17
-
1674次阅读2026.10.17
-
1092次阅读2026.10.17
-
1944次阅读2026.10.17
-
1308次阅读2026.10.17
