发生车祸走保险自己要负担多少开销
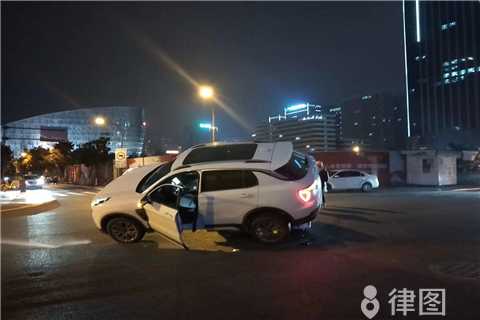
开车在路上,谁都不想遭遇车祸,但有时候意外就是防不胜防。一旦发生车祸,很多人第一时间就会想到走保险,可心里又犯嘀咕,自己到底要负担多少开销呢?毕竟谁的钱都不是大风刮来的,这开销要是太大,可真让人头疼。接下来就给大家详细分析一下,发生车祸走保险后自己可能需要承担的费用情况。
一、交强险范围内的情况
交强险是每辆车都必须购买的保险。在发生车祸时,交强险会在责任限额内进行赔偿。比如,在有责情况下,死亡伤残赔偿限额、医疗费用赔偿限额等都有明确规定。如果事故造成的损失在交强险的赔偿限额内,车主一般不需要额外承担费用。但要是超出了交强险的赔偿限额,超出部分就需要按照事故责任划分来确定车主自己要承担的费用了。举个例子,小李开车撞了人,伤者的医疗费用是2万元,交强险的医疗费用赔偿限额是1.8万元,那么超出的2000元就可能需要小李自己负担一部分,具体负担多少要看事故责任认定。
二、商业险的赔偿作用
除了交强险,很多车主还会购买商业险,像第三者责任险、车损险等。如果购买了足够的商业险,并且事故损失在商业险的赔偿范围内,那么大部分费用都可以由商业险来承担。比如小张开车发生碰撞,自己车辆的维修费用是5000元,他购买了车损险,只要符合保险条款,这5000元基本都能由保险公司赔偿,自己可能只需要承担一小部分免赔额。不过,不同的商业险有不同的条款和免赔规定,有些情况下可能需要自己承担一定比例的费用。
三、免赔额和免赔率的影响
保险合同中通常会规定免赔额和免赔率。免赔额是指在保险事故发生后,保险公司不承担赔偿的金额。比如,某商业险规定每次事故有500元的免赔额,那么在事故损失赔偿时,这500元就需要车主自己承担。免赔率则是指保险公司按照一定比例不承担赔偿责任。例如,在某些情况下,免赔率为10%,如果事故损失是1万元,那么保险公司只赔偿9000元,剩下的1000元就由车主自己负担。
四、特殊情况的费用承担
有些情况下,即使走了保险,车主也可能需要承担额外的费用。比如,在事故处理过程中产生的一些间接费用,像车辆的折旧费、因事故导致的误工费用等,保险公司一般是不赔偿的,这些费用就需要车主自己承担。还有,如果车主在事故中有违法行为,比如酒驾、无证驾驶等,保险公司可能会拒绝赔偿,那么所有的费用都得车主自己掏腰包。
车祸处理完,走保险的费用负担情况基本清晰了,但后续还可能有一些问题冒出来。比如保险公司对赔偿金额有异议,或者伤者后续又出现新的治疗费用等。这些问题要是处理不好,很容易引发新的矛盾。这时候就可以到律图咨询律师,律图平台上的律师都有合法的执业资质,他们不会打包票,也不会做虚假承诺,会根据你的实际情况,帮你分析后续可能遇到的问题,告诉你该怎么应对。有专业律师的帮助,能让你在处理车祸后续事宜时少走弯路,更好地维护自己的合法权益。
更多#交通事故相关法律知识
交通事故专业问答普法
全部-
2026-06-08 18:57:00 次阅读
-
2026-06-08 14:00:00 次阅读
-
2026-06-08 13:18:00 次阅读
-
2026-06-07 12:21:00 次阅读
-
2026-06-07 12:21:00 次阅读
-
2026-06-06 12:36:00 次阅读
-
2026-06-06 10:18:00 次阅读
-
2026-06-04 12:12:00 次阅读
更多#交通保险索赔相关
-
355次阅读
-
图文 法院如何判决医疗损害责任2026-06-08 次阅读
-
文章 酒驾被撞要承担怎样的责任2026.02.25 1630次阅读
-
383次阅读
-
2026-06-08 次阅读
-
文章 酒驾被撞要承担怎样的责任2026.02.25 1630次阅读
-
406次阅读
-
2026-06-08 次阅读
-
文章 酒驾被撞要承担怎样的责任2026.02.25 1630次阅读
-
323次阅读
交通保险索赔最新文章
-
1106次阅读2026.10.14
-
1208次阅读2026.10.14
-
1425次阅读2026.10.14
-
1078次阅读2026.10.14
-
1253次阅读2026.10.14
