徐州


请输入您的问题,律师最快9秒应答
立即咨询
18万律师在线解答
合同事务、房产纠纷、刑事辩护
北京市盈科(海淀区)律师事务所主办律师
139-1081-3902
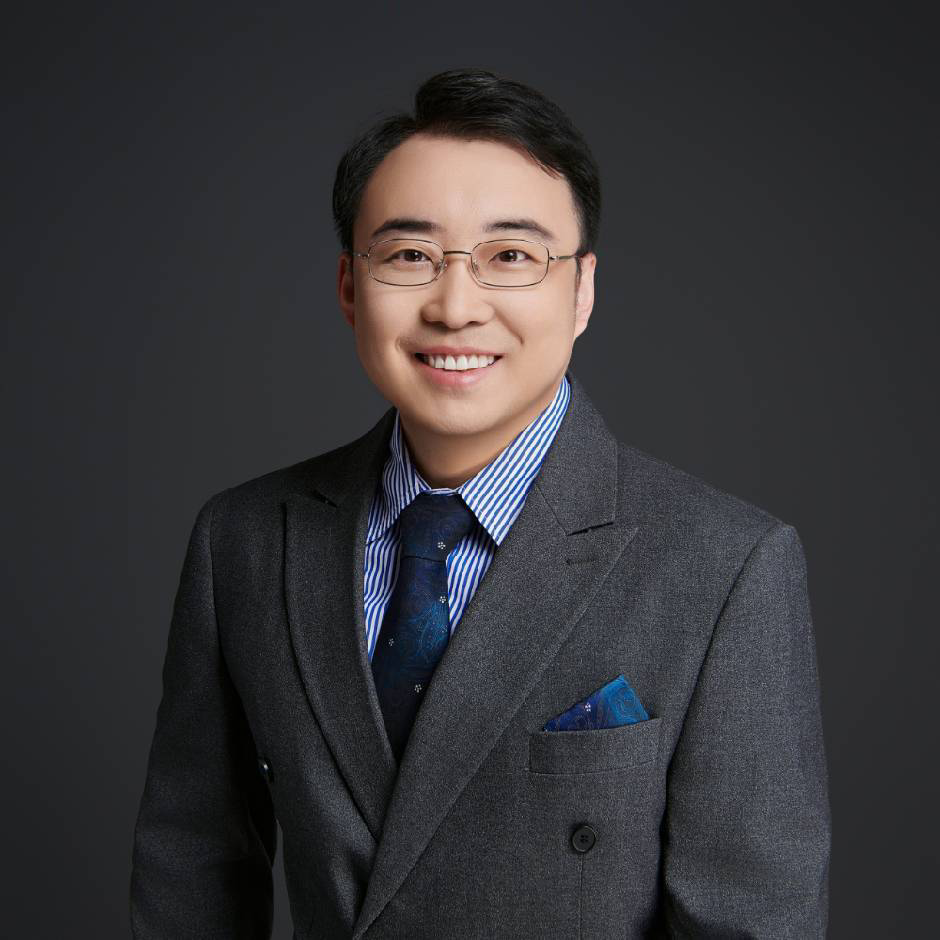
律师简介:洪昊律师,中共党员,法律硕士。自2009年起从事法律实务工作,现为执业律师,拥有十余年一线法务与诉讼实战经验,专注于民商事争议解决与刑事辩护领域,累计办理案件标的额高达数十亿元,深受客户信赖。 在民商事诉讼与仲裁方面,擅长处理各类合同纠纷,覆盖买卖合同、借贷、服务合同、建设工程等多个领域,实务经验丰富,具备出色的法律分析与应对策略能力。同时,在婚姻家事领域也具有扎实办案基础,曾成功处理多起离婚、继承、子女抚养等复杂敏感案件,兼顾法律效果与情感平衡。 在刑事辩护方面,坚持程序保障与实体抗辩并重,注重细节与证据研判,致力于为当事人提供专业、高效、可落地的法律支持。 秉持“稳健、细致、务实”的执业风格,洪昊律师不断以高度责任心为当事人化解风险、争取合法权益。 执业领域: 民商事争议解决、合同纠纷、婚姻家事、刑事辩护。
更多>

